Zahlungsmethoden im Online-Shop Schweiz
9 Min. · 29. Juli 2026
Inhalt8 Kapitel — zum Springen
- Welche Zahlungsmethoden nutzen Schweizer Kundinnen und Kunden?
- Wie funktioniert TWINT im Online-Shop, und was kostet es?
- Lohnen sich PostFinance und Kreditkarte als Ergänzung?
- Welches Payment-Gateway passt zu meinem Shop?
- Wie binde ich die Zahlungsmethoden in WooCommerce oder Shopify ein?
- Wie viele Zahlungsmethoden sind sinnvoll?
- Was gilt bei Sicherheit und Datenschutz in der Schweiz?
- Fazit und Empfehlung
Kapitel
Welche Zahlungsmethoden nutzen Schweizer Kundinnen und Kunden?
Die drei tragenden Zahlungsmethoden für einen Schweizer Online-Shop sind TWINT, Kreditkarte und Kauf auf Rechnung.
Die drei tragenden Zahlungsmethoden für einen Schweizer Online-Shop sind TWINT, Kreditkarte und Kauf auf Rechnung. Alles andere ist Ergänzung, nicht Fundament.
Die Schweiz bezahlt anders als Deutschland oder Frankreich. Dort dominieren PayPal und Lastschrift. Hier hat sich ein eigenes Ökosystem gebildet, in dem TWINT einen zentralen Platz einnimmt. Die App gehört bei einem Grossteil der Käuferinnen und Käufer zum Alltag, besonders im Mobile-Checkout.
Was wir bei Shop-Projekten im Aargau und im Raum Zürich immer wieder beobachten: Kundinnen und Kunden brechen ab, sobald ihre gewohnte Zahlungsart fehlt. Ein Take-away-Betrieb mit Online-Bestellung verliert Abschlüsse, wenn TWINT im Checkout nicht auftaucht. Ein Ingenieurbüro, das Beratungspakete verkauft, verliert Aufträge, wenn keine Rechnung möglich ist. Das sind keine Randfälle.
Grob nach Nutzungshäufigkeit sortiert:
- TWINT – dominant im Alltag, besonders bei jüngeren und mobilen Käufern
- Kreditkarte (Visa/Mastercard) – Standard, hoch akzeptiert, für internationale Kundschaft Pflicht
- Kauf auf Rechnung – starkes Vertrauenssignal, vor allem bei höheren Warenkörben
- PostFinance Card / E-Finance – solide Basis, für viele ein Sicherheitsanker
- PayPal – relevant, aber nicht so zentral wie in Deutschland
- Apple Pay / Google Pay – wachsend, vor allem im Mobile-Checkout
Unsere Empfehlung: Wer TWINT, Kreditkarte und Rechnung anbietet, deckt den Grossteil der Schweizer Kaufabsichten ab. Der Rest ist Feintuning. Für das Modellflugzentrum haben wir einen Shop mit über 6'800 Produkten umgesetzt, bei dem TWINT eine zentrale Rolle spielt. Weitere Umsetzungen finden Sie in unseren Referenzen.
Wie funktioniert TWINT im Online-Shop, und was kostet es?
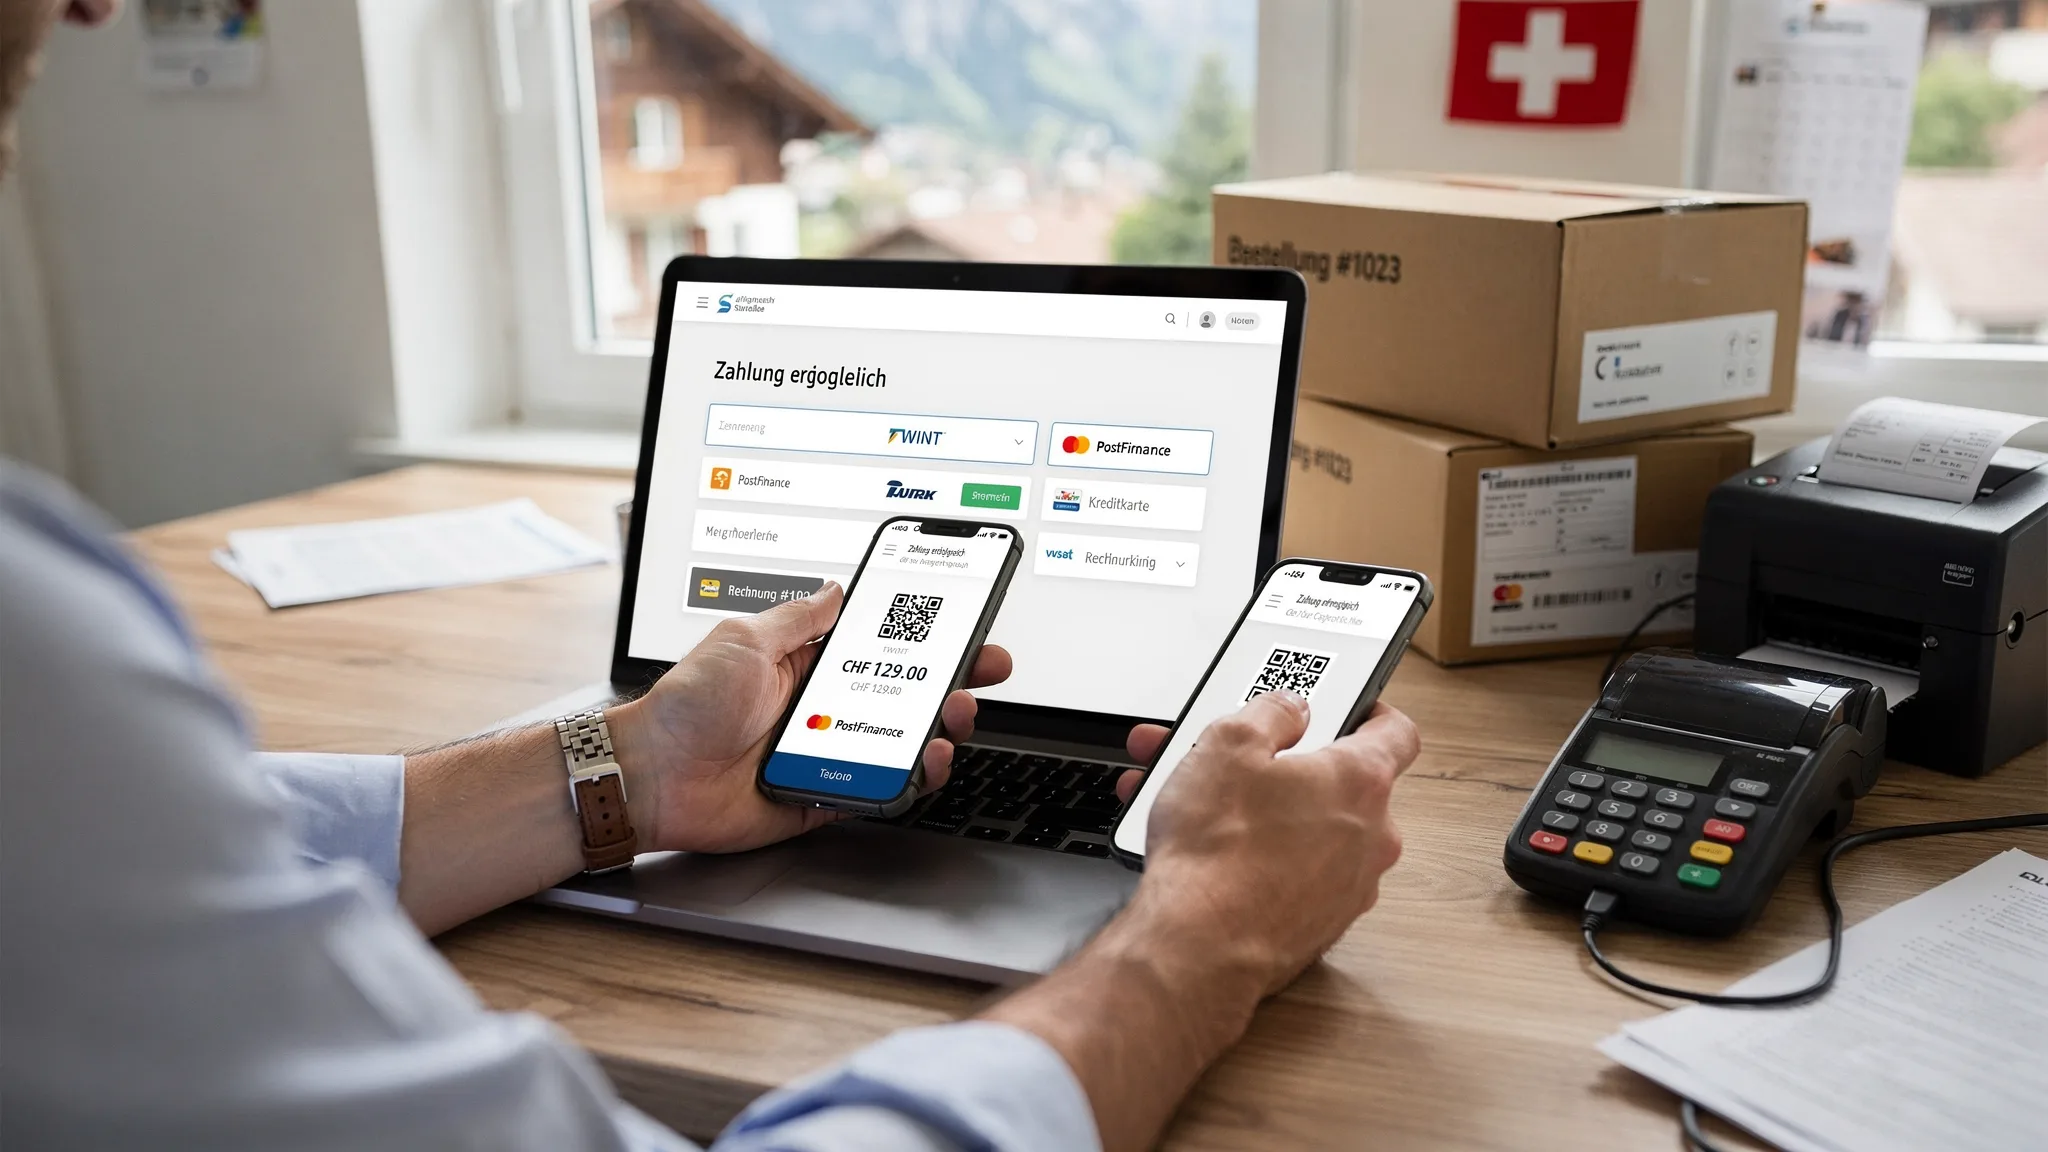
TWINT ist eine mobile Bezahllösung, bei der Kundinnen und Kunden im Checkout einen QR-Code scannen oder die Zahlung direkt in der App bestätigen.
TWINT ist eine mobile Bezahllösung, bei der Kundinnen und Kunden im Checkout einen QR-Code scannen oder die Zahlung direkt in der App bestätigen. Das Geld wird ab dem verknüpften Bankkonto oder der Karte abgebucht. Für nahezu jeden Schweizer Shop ist TWINT empfehlenswert.
Wie läuft die Zahlung im Checkout ab?
Im Shop läuft die Zahlung kurz ab. Die Kundin wählt TWINT, es erscheint ein QR-Code am Desktop oder ein direkter App-Aufruf am Smartphone. Bestätigung in der App, fertig. Kein Login beim Shop, keine Kartennummer, keine Umleitung über mehrere Seiten.
Genau diese Reibungsarmut erklärt die hohe Abschlussrate. Je weniger jemand tippen muss, desto seltener springt er ab – auf dem Handy zählt jeder unnötige Schritt.
Was kostet TWINT für Händler pro Transaktion?
Als am Markt beobachteter Richtwert liegt die Transaktionsgebühr für TWINT bei etwa 1,3 Prozent plus einem kleinen Fixbetrag je Zahlung. Diese Zahl ist ohne Gewähr: Die tatsächlichen Konditionen hängen vom Payment-Gateway, Ihrem Vertrag und Ihrem Umsatzvolumen ab und weichen im Einzelfall deutlich ab.
Wer mit «TWINT ist gratis» rechnet, irrt. Die Gebühren liegen ungefähr auf Kreditkarten-Niveau, teils leicht darunter. Im Verhältnis zu jedem verhinderten Kaufabbruch ist das Geld aber fast immer gut angelegt.
Zusätzlich einplanen:
- Gateway-Grundgebühr (monatlich, je nach Anbieter)
- Setup-Kosten bei einzelnen Providern
- Transaktionsgebühr pro Zahlung
Brauche ich für TWINT einen separaten Vertrag?
Meistens nicht. Sie können TWINT über ein Payment-Gateway wie Datatrans, Wallee oder Saferpay anbieten, das die Methode gleich mitbündelt. Das erspart Ihnen einen eigenen TWINT-Vertrag und eine separate technische Anbindung. Für die allermeisten KMU ist das der pragmatische Weg.
Lohnen sich PostFinance und Kreditkarte als Ergänzung?
PostFinance bleibt für viele Schweizer Kundinnen und Kunden ein Vertrauenssignal und ergänzt TWINT und Kreditkarten sinnvoll.
PostFinance bleibt für viele Schweizer Kundinnen und Kunden ein Vertrauenssignal und ergänzt TWINT und Kreditkarten sinnvoll. Die Kreditkarte wiederum ist für internationale Käufer und höhere Beträge nicht verzichtbar.
Lohnt sich PostFinance für ein KMU?
Bei konservativer oder älterer Kundschaft lohnt sich PostFinance oft – als PostFinance Card oder über E-Finance. Wer in der Schweiz aufgewachsen ist, kennt die Marke und vertraut ihr. Bei jungen, mobilen Zielgruppen ist der Anteil dagegen klein. Hier würden wir PostFinance nicht als Priorität integrieren, sondern nur mitnehmen, wenn das Gateway es ohnehin abdeckt.
Was ist der Unterschied zwischen TWINT und Kreditkarte für Händler?
Für Sie als Händler zählen vor allem drei Punkte:
- Reichweite: TWINT ist Schweiz-spezifisch, die Kreditkarte funktioniert weltweit.
- Konversion: TWINT konvertiert im Schweizer Mobile-Checkout meist besser, weil der Ablauf kürzer ist.
- Rückbuchungen: Kreditkarten kennen Chargebacks, TWINT-Zahlungen sind für Sie in der Regel verbindlicher.
Die Empfehlung lautet nicht «entweder-oder», sondern beides. TWINT für die Schweizer Masse, Kreditkarte für Reichweite und höhere Beträge.
Welches Payment-Gateway passt zu meinem Shop?
TWINT, PostFinance und Kreditkarten lassen sich am einfachsten über ein Payment-Gateway integrieren, das mehrere Methoden in einem Vertrag und einer technisc…
TWINT, PostFinance und Kreditkarten lassen sich am einfachsten über ein Payment-Gateway integrieren, das mehrere Methoden in einem Vertrag und einer technischen Anbindung bündelt. Für KMU ist das fast immer die richtige Entscheidung.
Statt jede Zahlungsart einzeln zu pflegen, haben Sie eine Schnittstelle, ein Dashboard und eine Abrechnung. Das spart Aufwand in der Webentwicklung und in der Buchhaltung.
Die relevanten Anbieter im Schweizer Markt:
| Anbieter | Stärke | Passt zu |
|---|---|---|
| Datatrans | Breite Methodenabdeckung inklusive TWINT und PostFinance | Etablierte Shops |
| Wallee | Flexibel, entwicklerfreundlich, faire Struktur | KMU und Shopify |
| Saferpay (Worldline) | Sehr verbreitet, robust, umfangreiche Zertifizierungen | Grössere Händler |
| Stripe | International stark bei Kreditkarten und Wallets | Internationaler Fokus |
| Payrexx | Schnell aufgesetzt, Schweizer Anbieter | Kleine Shops und Vereine |
Welcher Provider deckt TWINT, PostFinance und Kreditkarten in einem ab? Datatrans, Wallee und Saferpay tun das zuverlässig. Für die meisten Schweizer KMU ist einer dieser drei die solide Wahl.
Die Entscheidung hängt weniger vom Namen ab als vom Zusammenspiel mit Ihrem Shop-System, Ihrem Volumen und dem gewünschten Support. Bei einem Dienstleister mit dreissig Bestellungen im Monat setzen wir andere Prioritäten als bei einem wachsenden Onlinehändler mit vierstelligen Transaktionszahlen. Payrexx reicht im ersten Fall; im zweiten tendieren wir zu Datatrans oder Saferpay.
Wie binde ich die Zahlungsmethoden in WooCommerce oder Shopify ein?
Welcher Provider passt, hängt stark vom Shop-System ab.
Welcher Provider passt, hängt stark vom Shop-System ab. WooCommerce ist am flexibelsten, Shopify am schnellsten aufgesetzt, Magento am mächtigsten – und am aufwändigsten.
WooCommerce (WordPress)
Für WooCommerce gibt es offizielle Plugins von Datatrans, Wallee, Saferpay und Payrexx. Damit binden Sie TWINT, Kreditkarte und PostFinance über eine Erweiterung ein. WooCommerce ist unser Favorit für Schweizer KMU, weil Sie die volle Kontrolle über Daten, Design und Erweiterbarkeit behalten.
Der Aufwand ist überschaubar: Plugin installieren, Gateway-Zugangsdaten hinterlegen, im Testmodus durchspielen, live schalten. Der Teufel steckt im Detail – etwa bei der korrekten Anzeige der TWINT-Option auf dem Smartphone. Wir haben schon Shops übernommen, bei denen TWINT technisch aktiv war, im Mobile-Checkout aber schlicht nicht sichtbar. Umsatz weg, ohne dass es jemandem auffiel.
Shopify
Shopify ist schnell startklar, bei Schweizer Zahlungsmethoden aber eingeschränkter. Kreditkarten und Wallets laufen über Shopify Payments oder Stripe problemlos. Für TWINT brauchen Sie in der Regel eine Anbindung über einen Drittanbieter wie Wallee, der als Payment-App verfügbar ist.
Für einen schnellen Start mit internationalem Fokus ist Shopify gut. Wer Schweizer Methoden wie TWINT und PostFinance sauber will, prüft die App-Verfügbarkeit vorher – nicht erst nach dem Launch.
Magento und andere Systeme
Magento eignet sich für komplexe, grosse Shops und bietet Module für alle grossen Schweizer Gateways. Aufwand und Budget liegen deutlich höher. Für die meisten KMU ist Magento überdimensioniert.
Wenn Sie grundsätzlich am Shop-Aufbau sind, lohnt ein Blick auf unsere E-Commerce-Leistung. Welches Hosting die Grundlage dafür bildet, lesen Sie im Beitrag zu Web Hosting für Schweizer KMU. Welche Kriterien eine gute Umsetzung erfüllt, zeigt der Beitrag Woran Sie professionelles Webdesign erkennen.
Wie viele Zahlungsmethoden sind sinnvoll?
Ein Schweizer Shop sollte mindestens drei Zahlungsmethoden anbieten: TWINT, Kreditkarte und idealerweise Kauf auf Rechnung.
Ein Schweizer Shop sollte mindestens drei Zahlungsmethoden anbieten: TWINT, Kreditkarte und idealerweise Kauf auf Rechnung. Mehr ist nicht automatisch besser – zu viele Optionen überfordern und bremsen den Checkout.
Die Auswahl richtet sich an Zielgruppe und Warenkorbwert aus, nicht am Prinzip «möglichst viel». Ein Blumenladen mit Kleinbeträgen braucht keine sieben Optionen. Ein B2B-Shop mit vierstelligen Rechnungen braucht dagegen zwingend Kauf auf Rechnung – ohne verliert er die grossen Bestellungen.
Ist Kauf auf Rechnung noch relevant?
Ja, deutlich. Die Rechnung ist in der Schweiz ein starkes Vertrauenssignal, besonders bei Neukunden und höheren Beträgen. Wer vorauszahlen soll, bevor er die Ware gesehen hat, zögert eher. Anbieter wie Powerpay oder Byjuno übernehmen das Ausfallrisiko gegen eine Gebühr – so bekommen Sie Ihr Geld, auch wenn die Kundin nicht zahlt.
Wie senke ich Kaufabbrüche im Checkout?
Kaufabbrüche entstehen oft nicht am Preis, sondern am Checkout. Was in der Praxis wirkt:
- Die passenden Zahlungsmethoden für Ihre Zielgruppe – nicht alle möglichen
- TWINT prominent platzieren, gerade auf dem Smartphone
- Keinen Zwang zur Kontoerstellung vor dem Kauf
- Früh zeigen, welche Zahlarten verfügbar sind – nicht erst im letzten Schritt
Wenn der Checkout technisch harzt oder unübersichtlich ist, verlieren Sie Umsatz, obwohl die Zahlungsmethoden stimmen. Ein sauber umgesetzter Checkout gehört für uns zum Kern von gutem Webdesign und solider Webentwicklung.
Was gilt bei Sicherheit und Datenschutz in der Schweiz?
TWINT gilt im E-Commerce als sicher: Sensible Kontodaten gelangen nicht zum Händler, die Zahlung läuft verschlüsselt über die TWINT-Infrastruktur.
TWINT gilt im E-Commerce als sicher: Sensible Kontodaten gelangen nicht zum Händler, die Zahlung läuft verschlüsselt über die TWINT-Infrastruktur. Für Sie bedeutet das weniger Datenverantwortung.
Bei Kreditkarten ist der PCI-DSS-Standard massgeblich. Nutzen Sie ein zertifiziertes Payment-Gateway, wird der sensible Teil der Zahlung ausgelagert – die Kartendaten laufen nicht über Ihren Server. Das reduziert Ihr Risiko und Ihren Zertifizierungsaufwand erheblich.
Rechtlich gilt in der Schweiz das revidierte Datenschutzgesetz (revDSG, SR 235.1), seit dem 1. September 2023 in Kraft. Für den Checkout heisst das konkret:
- Nur Daten erheben, die Sie wirklich brauchen
- Transparente Datenschutzerklärung mit Angaben zu den Zahlungsdienstleistern
- Sichere Verbindung (HTTPS) über den gesamten Bestellprozess
Mit einem etablierten Schweizer Gateway erfüllen Sie die technischen Sicherheitsanforderungen weitgehend automatisch. Den datenschutzrechtlichen Teil müssen Sie selbst sauber dokumentieren. Leitfäden dazu veröffentlicht der EDÖB.
Fazit und Empfehlung
Für einen Schweizer Online-Shop führt kaum ein Weg an der Kombination aus TWINT, Kreditkarte und Kauf auf Rechnung vorbei.
Für einen Schweizer Online-Shop führt kaum ein Weg an der Kombination aus TWINT, Kreditkarte und Kauf auf Rechnung vorbei. TWINT deckt die mobile Schweizer Masse ab, die Kreditkarte sorgt für Reichweite und höhere Beträge, die Rechnung schafft Vertrauen bei Neukunden.
Unsere Empfehlung: Starten Sie mit diesen drei Methoden über ein einziges Schweizer Gateway wie Datatrans, Wallee oder Saferpay. Das bleibt wartbar und günstig im Betrieb. Was wir lassen würden: acht Zahlungsmethoden anbieten, «weil man ja nie weiss». Jede zusätzliche Option kostet Pflege, Gebühren und Übersicht – und bringt bei den meisten KMU kaum Mehrumsatz.
FAQ
Häufige Fragen
Was kostet TWINT für Online-Shop-Betreiber?
Als am Markt beobachteter Richtwert ohne Gewähr liegt die Transaktionsgebühr bei rund 1,3 Prozent plus einem kleinen Fixbetrag pro Zahlung, abhängig von Gateway und Volumen. Dazu kommen je nach Anbieter eine monatliche Grundgebühr und eventuell einmalige Setup-Kosten. Die genauen Konditionen hängen von Ihrem Vertrag ab.
Kann ich TWINT ohne separaten Vertrag über ein Gateway anbieten?
Ja. In den meisten Fällen bündelt ein Gateway wie Datatrans, Wallee oder Saferpay TWINT mit anderen Methoden. Damit brauchen Sie weder einen eigenen TWINT-Vertrag noch eine separate technische Anbindung. Für die allermeisten KMU ist das der einfachste und günstigste Weg.
Welche Payment-Provider decken TWINT, PostFinance und Kreditkarten ab?
Datatrans, Wallee und Saferpay decken diese drei Methoden zuverlässig über einen Vertrag und eine Anbindung ab. Für die meisten Schweizer KMU ist einer dieser drei die solide Wahl. Welcher am besten passt, hängt von Shop-System, Volumen und Support-Anspruch ab.
Ist PostFinance-Zahlung für einen kleinen Webshop sinnvoll?
Das hängt von der Zielgruppe ab. Bei konservativer oder älterer Kundschaft ist PostFinance ein Vertrauenssignal und lohnt sich. Bei jungen, mobilen Zielgruppen ist der Anteil klein – dann nehmen Sie PostFinance nur mit, wenn Ihr Gateway es ohnehin abdeckt.
Wie viele Zahlungsoptionen sollte ein KMU-Shop anbieten?
Mindestens drei: TWINT, Kreditkarte und idealerweise Kauf auf Rechnung. Diese Kombination deckt den Grossteil der Schweizer Kaufabsichten ab. Mehr Optionen bringen selten mehr Umsatz, kosten aber Pflege und Gebühren und machen den Checkout schnell unübersichtlich.
Bereit für deinen nächsten Schritt?
Erzähl uns von deinem Projekt — wir melden uns meist innert 2–3 Stunden während der Bürozeit.